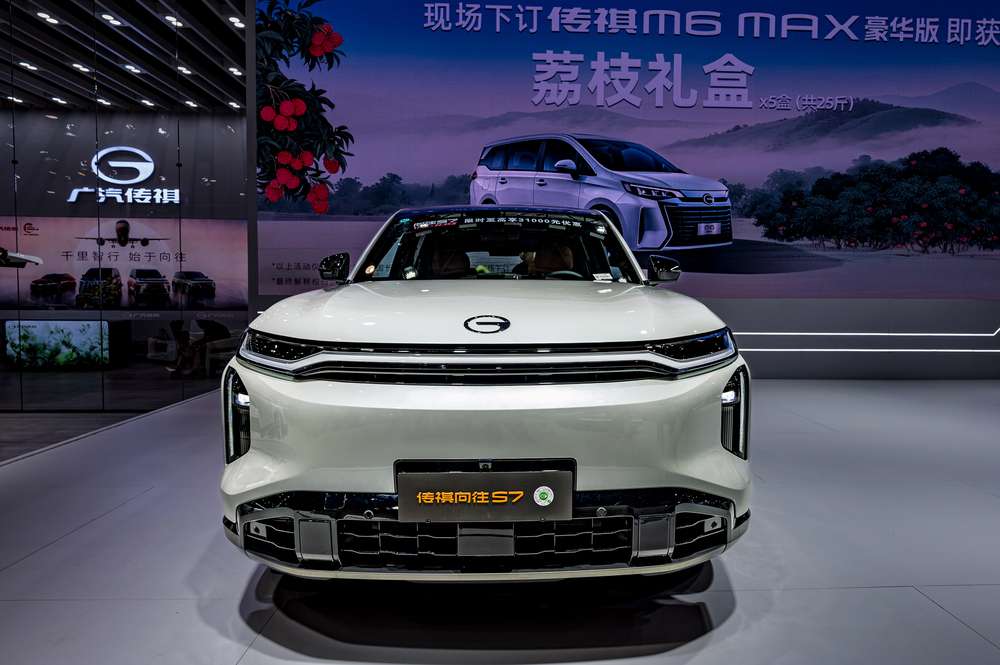
Küresel otomotiv sektöründe denge hızla değişiyor. Mobility Global'in yayımladığı "Yeni Düzen: Çin, Batı ve Otomotiv Üstünlüğü Mücadelesi" başlıklı rapor, Çinli üreticilerin fiyat, maliyet ve yazılım teknolojilerindeki avantajlarının geleneksel otomobil firmalarını giderek daha fazla köşeye sıkıştıracağını ortaya koyuyor. Araştırmaya göre Çinli markaların Avrupa'daki yerel üretimi 2030 yılında yaklaşık 1,1 milyon araca ulaşabilir.
Geleneksel üreticiler fiyat rekabetinde zorlanacak
Raporda köklü otomobil üreticilerinin Çinli rakipleriyle fiyat konusunda rekabet etmekte ciddi güçlük çekeceği belirtiliyor. Bunun yanı sıra söz konusu üreticilerin elektrikli ve yazılım odaklı araçlar söz konusu olduğunda erken hareket etme avantajını kaçırmış olabileceği de vurgulanıyor. Öte yandan rapor, geleneksel üreticilerin tamamen dezavantajlı olmadığına da dikkat çekiyor: Premium markalar, güvenlik mühendisliği ve filo satışları gibi alanlarda bu şirketlerin üstünlüklerini koruyacağı öngörülüyor.
Mobility Global Yöneticisi Calum MacRae, mevcut koşulları değerlendirirken küresel binek otomobil talebinin zayıf seyrettiğine dikkat çekti. MacRae, toplam pazarın kayda değer bir büyüme göstermesinin beklenmediği bu ortamda rekabetin daha da yoğunlaşacağını ifade etti. Durgunlaşan bir pastadan pay kapma mücadelesi, Çinli üreticilerin maliyet avantajını daha belirleyici bir etken haline getiriyor.
Yazılım ve hız: Taklit edilmesi güç avantajlar
Raporda Çinli şirketlerin üstünlüğünün yalnızca fiyatla sınırlı olmadığı özellikle vurgulanıyor. Büyük ölçekli üretim kapasitesi ve hızlı ürün geliştirme süreçlerinin yanı sıra yazılım tabanlı araç deneyimleri, hızlı özellik güncellemeleri ve finansman imkânları da Çinli üreticilerin öne çıkardığı rekabet araçları arasında yer alıyor. Mobility Global, bu unsurların geleneksel üreticiler tarafından kolayca taklit edilemeyeceğini açıkça belirtiyor. Yazılım odaklı araç geliştirme anlayışı, otomotiv dünyasında yeni bir rekabet boyutu oluşturuyor ve bu boyutta Çinli firmalar belirgin bir öncü konumda bulunuyor.
Avrupa'da üretim stratejisi: Önce ortak girişim, sonra kendi fabrikası
Çinli üreticilerin Avrupa'daki üretim varlığını kademeli olarak büyüteceği öngörülüyor. Rapora göre bu süreç iki aşamada ilerleyecek: İlk aşamada mevcut fabrikalara yatırım yapılması ve ortak girişimler kurulması beklenirken ikinci aşamada şirketlerin kendi tesislerini inşa etmesi bekleniyor. Mobility Global'in tahminine göre Avrupa'daki Çinli markalara ait yeni fabrikaların üretimi, 2030 gibi erken bir tarihte mevcut tesislerde gerçekleştirilen üretimi geçecek. Tüm bu gelişmelerin bir sonucu olarak Çinli markaların Avrupa'daki toplam yerel üretiminin 2030 yılında yaklaşık 1,1 milyon araca ulaşması bekleniyor.
BYD kendi yolunu çiziyor: Doğrudan yatırım ve 40 bin istihdam hedefi
Çin'in en büyük otomobil üreticisi BYD, Avrupa stratejisini diğer birçok Çinli rakibinden farklı bir çizgide şekillendiriyor. Şirket, ortak girişimler kurmak yerine doğrudan kendi fabrikalarını kurma yolunu tercih ediyor. BYD'nin halihazırda Macaristan'da bir tesisi bulunuyor; şirket ayrıca Fransa ve İspanya'da da yeni fabrikalar kurmayı değerlendiriyor.
BYD'nin yurt dışı operasyonlarından sorumlu yöneticisi Stella Li, şirketin hedeflerini açık biçimde ortaya koydu. Li, BYD'nin Avrupa'da 40 bin kişiye kadar istihdam sağlamayı ve 2030'a kadar bölgenin büyük üreticilerinden biri haline gelmeyi hedeflediğini açıkladı. Bu tablo, BYD'nin Avrupa'yı yalnızca bir ihracat pazarı olarak değil, uzun vadeli bir üretim üssü olarak konumlandırdığını gösteriyor.
ABD pazarı belirsizliğini koruyor
Mobility Global raporu, Çinli üreticilerin Avrupa'daki yükselişini ayrıntılı biçimde ele alırken ABD cephesinde farklı bir tablo çiziyor. Araştırma şirketi, Çinli üreticilerin ithalatın büyük ölçüde engellendiği ABD pazarına girip giremeyeceğinin belirsizliğini koruduğunu belirtiyor. Bu durum, Çinli otomobil firmalarının küresel genişleme stratejilerinde Avrupa'ya neden bu denli ağırlık verdiğini de anlamlı kılıyor.
Sıkça Sorulan Sorular
Mobility Global'in raporuna göre Çinli üreticilerin Avrupa'daki yerel üretimi 2030'da ne kadar olacak?
Mobility Global'in araştırmasına göre Çinli markaların Avrupa'daki yerel üretimi 2030 yılında yaklaşık 1,1 milyon araca ulaşabilir.
Çinli otomobil üreticilerinin geleneksel rakiplerine karşı öne çıkardığı başlıca avantajlar nelerdir?
Rapora göre Çinli şirketler büyük ölçekli üretim, hızlı ürün geliştirme, düşük maliyetler, yazılım tabanlı araç deneyimleri, hızlı özellik güncellemeleri ve finansman imkânları sayesinde rekabette öne geçiyor. Mobility Global, bu unsurların geleneksel üreticiler tarafından kolayca taklit edilemeyeceğini vurguluyor.
BYD'nin Avrupa'daki üretim planları nelerdir?
BYD, Avrupa'da ortak girişimler kurmak yerine doğrudan kendi fabrikalarını inşa etmeyi tercih ediyor. Şirketin Macaristan'da mevcut bir tesisi bulunurken Fransa ve İspanya'da da yeni fabrika kurma seçeneklerini değerlendirdiği belirtiliyor. BYD, 2030'a kadar Avrupa'da 40 bin kişiye kadar istihdam sağlamayı ve bölgenin büyük üreticilerinden biri olmayı hedefliyor.
Geleneksel otomobil üreticileri Çinli rakiplerine karşı hangi alanlarda üstünlüklerini koruyacak?
Mobility Global raporuna göre köklü üreticiler premium markalar, güvenlik mühendisliği ve filo satışları alanlarında rekabet üstünlüklerini sürdürecek. Ancak kitlesel pazarda ve yazılım odaklı araç geliştirmede Çinli şirketlerin belirgin biçimde öne geçtiği öngörülüyor.
Çinli üreticiler ABD pazarına girebilecek mi?
Mobility Global, Çinli üreticilerin ithalatın büyük ölçüde engellendiği ABD pazarına girip giremeyeceğinin belirsiz olduğunu belirtiyor. Rapor bu konuda net bir öngörü sunmuyor.
