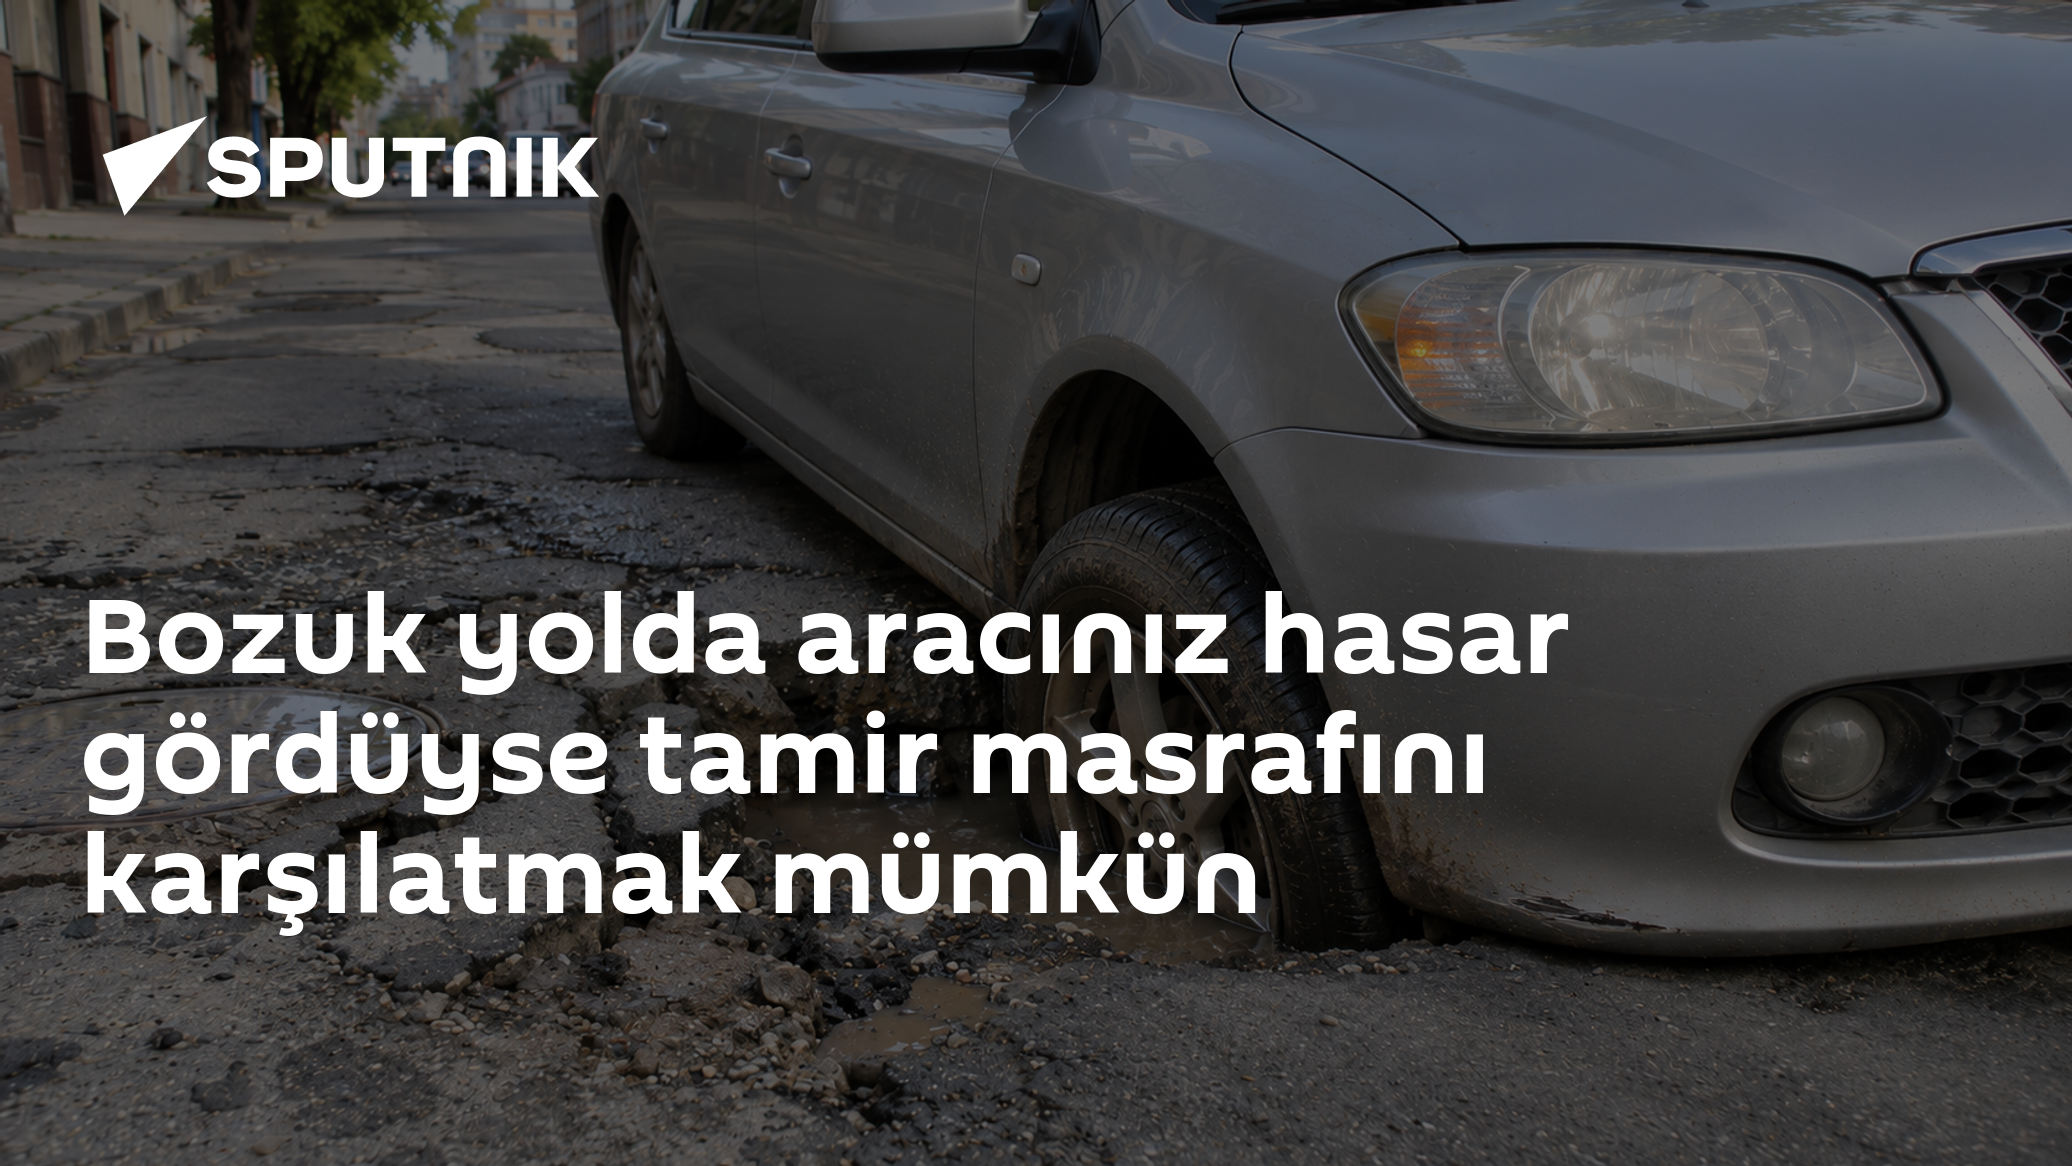
Yollardaki çukurlar, süregelen altyapı çalışmaları, yol bozulmaları ve hatalı yerleştirilen rögar kapakları her gün onlarca sürücünün aracında maddi hasara yol açıyor. Pek çok araç sahibi bu tür kazaların ardından onarım faturasını doğrudan kendi cebinden ödemek zorunda kaldığını düşünse de hukuki tablonun farklı olduğunu avukatlar vurguluyor. Kazanın oluş biçimine, hasarın nedenine ve sigorta poliçesinin kapsamına göre hem kasko şirketinden hem de yolun bakımından sorumlu idari kurumdan tazminat talep etmek mümkün.
Kasko Poliçesi Bozuk Yol Hasarını Karşılar mı?
Avukat Talha Duman, altyapı çalışması, çukur veya yola yanlış yerleştirilen bir kapağa çarpma ya da sürtme sonucu meydana gelen tek taraflı kazalardaki zararların kasko poliçesi kapsamında karşılanması gerektiğini belirtiyor. Duman'a göre sürücülerin önemli bir bölümü bu haklarından haberdar değil; kaza sonrasında araç sahipleri doğrudan kendi bütçelerinden ödeme yapıyor ve bu yüzden gereksiz maddi yükle karşı karşıya kalıyor.
Hasarın kasko kapsamında değerlendirilebilmesi için belirli adımların eksiksiz atılması gerekiyor. Avukat Duman süreci şöyle aktarıyor: "Kazayı ispat etmek için önce kolluk kuvvetlerine haber verilmesi gerekir. Gelen kolluk güçlerinin tuttuğu tek taraflı kaza tespit tutanağı ile birlikte bu durum ispatlanabiliyor. Tutanağın ardından sürücünün 5 iş günü içinde sigorta şirketine gerekli evrak ile birlikte ihbarda bulunması gerekiyor. Başvuru neticesinde şirketin zararı karşılama yönünde ödeme yapması veya bu ödemeyi reddetmesi lazım. Ödeme yaparsa vatandaşın zararı karşılanmış oluyor."
Buna göre ilk ve en kritik adım, kazanın hemen ardından kolluk kuvvetlerine bildirimde bulunmak ve tek taraflı kaza tespit tutanağı düzenlenmesini sağlamak. Tutanağın alınmasının ardından ise 5 iş günlük süre işlemeye başlıyor; bu süre içinde gerekli belgelerle birlikte sigorta şirketine hasar ihbarında bulunulması zorunlu.
Sigorta Şirketi Ödemeyi Reddederse Ne Yapılmalı?
Kasko şirketinin tazminat talebini reddetmesi durumunda sürücüler için farklı hukuki yollar açılıyor. Avukat Talha Duman, bu yollardan birinin Sigorta Tahkim Komisyonu olduğunu belirtiyor. Komisyonda sigorta sözleşmelerinden kaynaklanan uyuşmazlıklar çözümleniyor ve burada verilen kararlar mahkeme kararı niteliği taşıyarak icra edilebilir hale geliyor.
Ancak Duman, önemli bir koşulun altını çiziyor: "Sigorta Tahkim Komisyonu'nda kasko poliçesinden kaynaklı zararlara başvuru yapabilmemiz için muhatap sigorta şirketinin tahkim komisyonundaki üye kuruluşlar arasında yer alması gerekir." Dolayısıyla bu yola başvurmadan önce ilgili sigorta şirketinin komisyon üyesi olup olmadığının kontrol edilmesi gerekiyor.
Tahkim sürecinin hız avantajı da dikkat çekici. Geçen yıl komisyonda yaklaşık 800 bin uyuşmazlık dosyasının incelendiğini ve çözümlendiğini aktaran Duman, ortalama sonuçlanma süresinin 4 ila 6 ay arasında olduğunu ifade ediyor. "Genel dava yoluna göre gerçekten daha kısa bir yol oluyor. Tarafların daha mutlu olduğu, parasına daha kısa sürede ulaşabildiği bir yol oluyor" diyen Duman, tahkim komisyonunu öncelikli seçenek olarak değerlendiriyor.
Tahkim Yolu Kapalıysa Mahkeme Süreci Nasıl İşliyor?
Sigorta şirketi tahkim komisyonuna üye değilse ya da başka nedenlerle bu yola başvurulamıyorsa sürücüler genel dava yoluna yönelebiliyor. Avukat Duman, bu tür uyuşmazlıklarda asliye ticaret mahkemesinin yetkili olduğunu, ancak dava açılmadan önce zorunlu arabuluculuk sürecinin tamamlanması gerektiğini vurguluyor.
Duman konuyu şöyle özetliyor: "Asliye ticaret mahkemesine dava açmadan önce arabuluculuk başvurusu yapıyorsunuz. Bu süreçte anlaşabilirseniz daha hızlı bir sonuca ulaşabiliyorsunuz. Anlaşamazsanız da ticaret mahkemesine giderek sigorta şirketinden maddi hasarı talep ve tazmin edebilirsiniz." Arabuluculuk aşamasında uzlaşı sağlanamaması halinde mahkeme süreci başlıyor ve araçta oluşan maddi hasarın tazmini için dava açılabiliyor.
Kaskosu Olmayan Sürücüler de Tazminat Talep Edebilir
Kasko sigortası bulunmayan araç sahipleri de bozuk yol veya altyapı çalışması nedeniyle uğradıkları zararın karşılanmasını isteyebiliyor. Bu durumda muhatap kasko şirketi değil, yolun bakım ve güvenliğinden sorumlu idari kurum oluyor.
Avukat Muhammed Cemil İmamoğulları, bu tür davalarda delil toplamanın belirleyici olduğunu vurgulayarak şu tavsiyelerde bulunuyor: "Öncelikle kaza meydana geldikten hemen sonra kolluk güçlerinden yardım alarak kaza tespit tutanağı tutmanızı öneririm. Aynı zamanda kaza yerinden fotoğraf ve aracınızda oluşan kazanın masrafını belirten faturalar da alınmalıdır." Kaza tespit tutanağı, olay yeri fotoğrafları ve araç onarım faturaları; hasarın bozuk yoldan kaynaklandığını kanıtlamak açısından kritik belgeler arasında sayılıyor.
İdareye Karşı Dava Açma Süreci
Kaskosu bulunmayan sürücülerin önce kazanın yaşandığı yolun hangi idari kurumun sorumluluğunda olduğunu belirlemesi gerekiyor. Avukat İmamoğulları, bu tespitin ardından izlenecek yolu şöyle açıklıyor: "Kaza yaptığınız alanın sorumluluğu hangi idari kuruma aitse o kuruma karşı idari dava açmalısınız. Bunun için öncelikle o idari kuruma zararın giderilmesi için dilekçeyle başvuru yapmanız gerekir. 30 gün içerisinde idari kurumdan herhangi bir yanıt gelmez ise 60 gün içerisinde idare mahkemesine giderek tam yargı davası açabilirsiniz. Bu dava neticesinde de aracınızda oluşan maddi hasarı idari kurumdan tazmin edebilirsiniz."
Bu süreçte yasal sürelerin takip edilmesi büyük önem taşıyor. Dilekçeye 30 gün içinde yanıt verilmemesi halinde açılan 60 günlük dava süresinin kaçırılması, tazminat hakkının kullanılamamasına yol açabilir. İdari başvurularda ve mahkeme süreçlerinde bu tarihlerin dikkatle izlenmesi gerekiyor.
Sıkça Sorulan Sorular
Bozuk yolda araç hasar görürse kasko devreye girer mi?
Avukat Talha Duman'a göre altyapı çalışması, çukur veya yola yanlış yerleştirilen kapağa çarpma ya da sürtme sonucu meydana gelen tek taraflı kazalardaki zararlar kasko poliçesi kapsamında karşılanması gereken hasarlar arasında yer alıyor.
Kasko tazminatı için hangi belgeler gerekiyor ve süre ne kadar?
Öncelikle kolluk kuvvetlerine haber verilerek tek taraflı kaza tespit tutanağı düzenlenmesi gerekiyor. Tutanağın alınmasının ardından sürücünün 5 iş günü içinde gerekli evrakla birlikte sigorta şirketine hasar ihbarında bulunması zorunlu.
Sigorta şirketi ödemeyi reddederse Sigorta Tahkim Komisyonu'na başvurulabilir mi?
Sigorta şirketinin tazminat talebini reddetmesi halinde Sigorta Tahkim Komisyonu'na başvurulabiliyor; ancak bunun için ilgili sigorta şirketinin komisyon üyesi kuruluşlar arasında yer alması gerekiyor. Tahkim sürecinde ortalama sonuçlanma süresi 4 ila 6 ay olarak belirtiliyor.
Kaskosu olmayan sürücüler bozuk yol nedeniyle tazminat alabilir mi?
Evet. Kasko sigortası bulunmayan araç sahipleri, yolun bakım ve güvenliğinden sorumlu idari kuruma dilekçeyle başvurarak tazminat talep edebiliyor. Başvuruya 30 gün içinde yanıt verilmezse 60 gün içinde idare mahkemesinde tam yargı davası açılabiliyor.
İdareye karşı dava açarken hangi belgeler toplanmalıdır?
Avukat Muhammed Cemil İmamoğulları, kazanın hemen ardından kolluk güçleri aracılığıyla kaza tespit tutanağı tutulmasını, kaza yerinden fotoğraf çekilmesini ve araç onarım faturalarının alınmasını öneriyor. Bu belgeler hasarın bozuk yoldan kaynaklandığını ortaya koymak açısından kritik öneme sahip.